Compra ahora y paga después: ¿por qué financiar compras al 0% puede ser un negocio rentable?
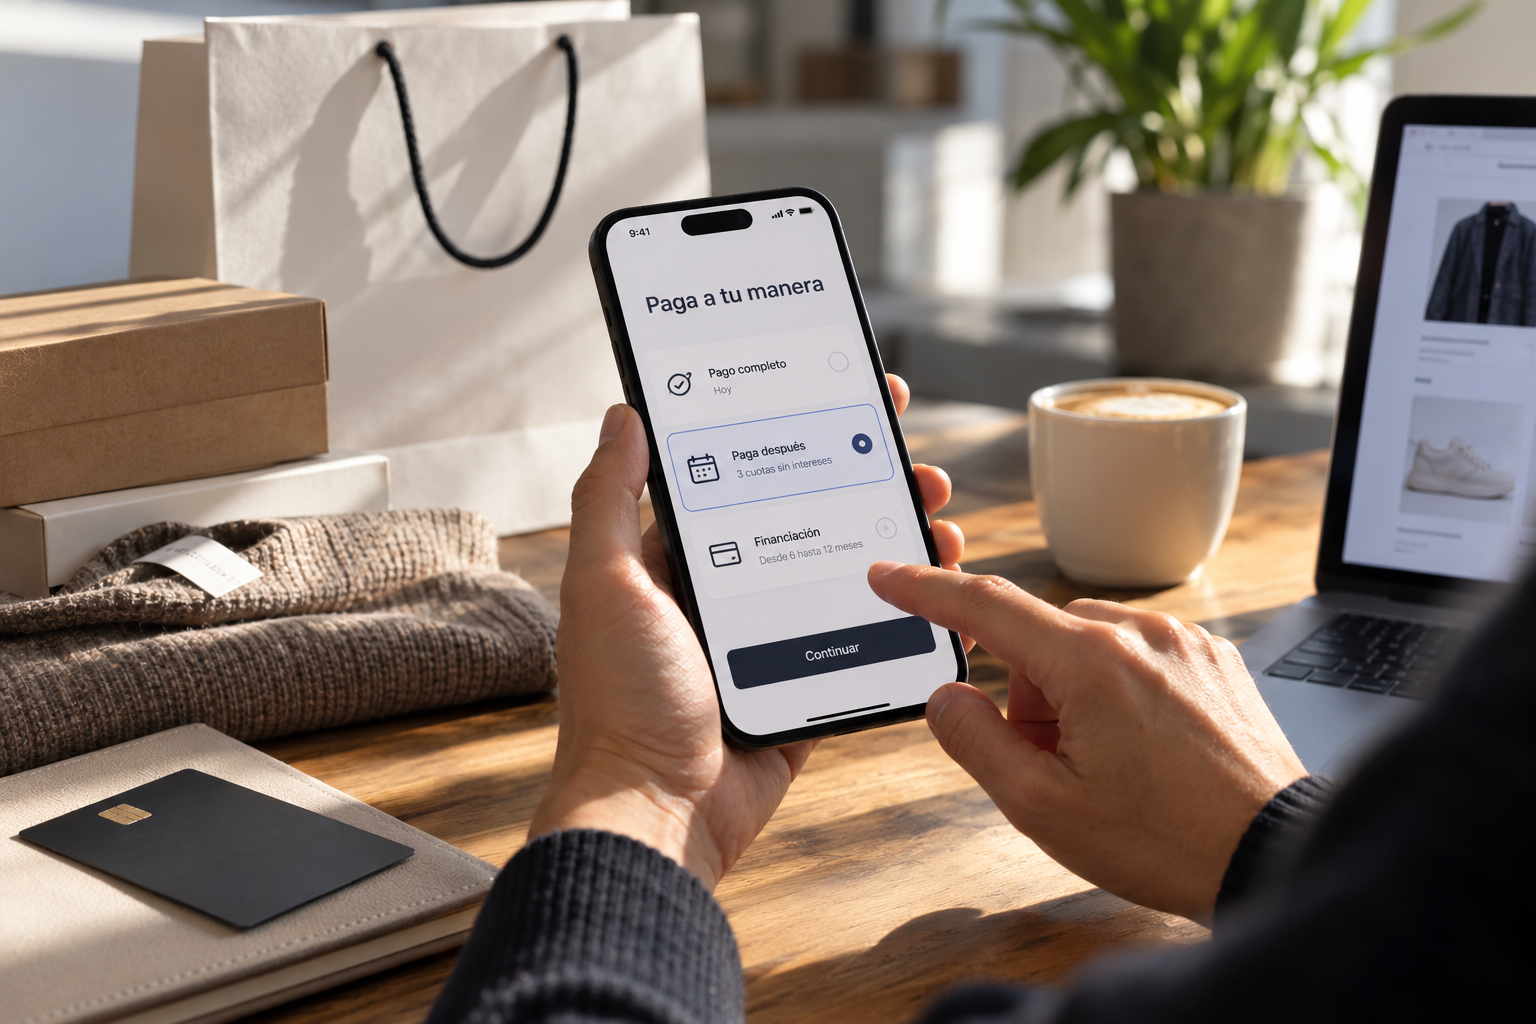
Estamos comprando unas zapatillas por 180 euros y, justo antes de pagar, aparece una alternativa: abonar 60 euros hoy y los otros 120 en dos mensualidades, sin intereses. La propuesta parece sencilla. Podemos recibir el producto inmediatamente, distribuir el gasto y pagar exactamente el mismo importe. Pero si el consumidor no paga intereses, ¿cómo gana dinero la empresa que ofrece la financiación? La respuesta está en el modelo Buy Now, Pay Later (BNPL), una de las transformaciones más interesantes de los pagos digitales, que está cambiando la relación entre comercios, consumidores y proveedores de crédito.
Durante mucho tiempo, financiar una compra significaba solicitar un préstamo o utilizar una tarjeta de crédito.
El proceso podía requerir documentación, condiciones específicas y una decisión de financiación separada de la compra.
Hoy es habitual encontrar una alternativa completamente integrada en el proceso de pago.
El cliente selecciona un producto, llega a la pantalla de checkout y descubre que puede dividir el importe en varios plazos.
En determinadas ofertas, el fraccionamiento no incorpora intereses ni comisiones para el consumidor que cumple correctamente las condiciones.
La experiencia parece tan sencilla como elegir entre pagar con tarjeta o mediante una cartera digital.
Pero existe una diferencia fundamental.
Dividir una compra en pagos futuros puede constituir una operación de financiación, aunque su coste anunciado para el consumidor sea del 0%.
¿Qué es el Buy Now, Pay Later?
Buy Now, Pay Later, abreviado como BNPL, significa comprar ahora y pagar después.
Es un modelo que permite adquirir bienes o servicios y aplazar su pago hasta una fecha posterior o dividirlo en varias cuotas.
Puede utilizarse en comercio electrónico y, según el proveedor, también en establecimientos físicos.
Un ejemplo habitual consiste en distribuir el precio de una compra en tres pagos.
Imaginemos un producto de 180 euros.
En lugar de pagar los 180 euros inmediatamente, el cliente acepta un calendario de tres cuotas de 60 euros.
Si la oferta es realmente gratuita y se cumplen las condiciones, el total abonado será de 180 euros.
Pero no todos los productos BNPL son iguales.
Algunos ofrecen periodos breves sin intereses.
Otros incorporan financiación durante seis, doce o más meses.
También pueden existir intereses, comisiones o consecuencias económicas por retrasos en el pago.
El Banco de España advierte de que estas modalidades deben analizarse como productos de financiación y no únicamente como métodos cómodos para completar una compra.
La gran pregunta: ¿quién paga si el cliente no paga intereses?
Para entender el negocio conviene observar la operación desde la perspectiva del comercio.
Imaginemos una tienda online que vende un producto por 200 euros.
El cliente quiere comprarlo, pero considera que pagar todo el importe inmediatamente supone un esfuerzo importante.
El comercio ofrece una alternativa mediante un proveedor BNPL.
El comprador acepta distribuir el pago en cuotas.
Dependiendo del modelo contratado, el proveedor de financiación puede abonar al comercio el importe correspondiente, descontando una comisión comercial.
El comercio recibe el dinero según las condiciones pactadas y el proveedor pasa a gestionar el cobro de las cuotas del consumidor.
En ese escenario, la remuneración del proveedor BNPL procede en parte de la comisión que paga el comercio por ofrecer esa modalidad de financiación.
El cliente puede recibir una financiación sin intereses y, al mismo tiempo, el proveedor obtener ingresos por facilitar la operación.
Esto permite comprender por qué el 0% para el consumidor no significa necesariamente que el servicio sea gratuito para todas las partes.
Un ejemplo: una compra de 200 euros financiada al 0%
Imaginemos una operación completamente hipotética.
Una tienda vende un producto por 200 euros y permite dividir el pago en cuatro cuotas de 50 euros.
El proveedor BNPL cobra al comercio una comisión del 4% sobre el importe de la venta.
| Concepto | Importe hipotético |
|---|---|
| Precio de venta | 200 € |
| Cuotas del cliente | 4 × 50 € |
| Intereses para el cliente | 0 € |
| Comisión comercial del 4% | 8 € |
| Importe neto para el comercio, antes de otros ajustes | 192 € |
Las cifras son únicamente ilustrativas y no representan las tarifas de ningún proveedor concreto.
El cliente paga 200 euros.
El comercio asume una comisión comercial de 8 euros.
Y el proveedor BNPL dispone de esos ingresos para cubrir sus costes y obtener, si el negocio funciona adecuadamente, un beneficio.
Entre los costes del proveedor pueden encontrarse la financiación de las operaciones, los sistemas tecnológicos, la prevención del fraude, la gestión de cobros y las pérdidas derivadas de impagos.
Por tanto, la comisión comercial no equivale íntegramente a beneficio.
¿Por qué un comercio está dispuesto a pagar esa comisión?
La respuesta está en el comportamiento de compra.
Una tienda puede considerar que ofrecer financiación facilita que determinados consumidores completen pedidos que, de otra forma, podrían abandonar.
También puede contribuir a aumentar el importe medio de algunas compras.
Por ejemplo, una persona puede descartar un producto de 300 euros si debe pagarlo inmediatamente.
Pero quizá esté dispuesta a adquirirlo si puede distribuir el importe durante varios meses.
Desde la perspectiva del comercio, pagar una comisión adicional puede resultar rentable si consigue incrementar suficientemente sus ventas o mejorar la conversión.
Sin embargo, estos resultados no están garantizados.
Dependen del tipo de producto, del margen comercial, del perfil de cliente y del coste de ofrecer financiación.
En determinados negocios, la comisión puede absorber una parte relevante del margen de beneficio.
Por eso cada comercio necesita evaluar si el aumento de ventas compensa los costes del servicio.
El BNPL convierte la financiación en parte del proceso de compra
Una de las principales innovaciones del modelo no es necesariamente el aplazamiento del pago.
Los préstamos y las ventas a plazos existen desde hace mucho tiempo.
La transformación está en cómo se integra la financiación dentro de la experiencia del consumidor.
En lugar de solicitar primero un préstamo y después realizar la compra, el usuario encuentra el producto financiero directamente en el checkout.
La decisión de compra y la decisión de financiación se presentan dentro del mismo proceso.
Esta integración representa un ejemplo de embedded finance, o finanzas integradas.
Los servicios financieros dejan de presentarse necesariamente como productos independientes y pasan a formar parte de otras experiencias digitales.
Es una evolución relacionada con el Banking-as-a-Service y los modelos que permiten incorporar capacidades financieras mediante proveedores regulados.
Sin embargo, el BNPL no implica que todos sus proveedores utilicen necesariamente estructuras BaaS. Las licencias y arquitecturas dependen de cada operador.
¿Cómo decide el proveedor si concede la financiación?
Una característica habitual de estas soluciones es la rapidez del proceso de contratación.
El usuario puede recibir una respuesta durante la propia compra.
Para ello, el proveedor necesita valorar el riesgo de que el consumidor no devuelva el dinero.
Según el modelo y las obligaciones aplicables, pueden utilizarse datos de identificación, información proporcionada por el cliente, antecedentes de pago y otras variables financieras pertinentes.
La automatización permite desarrollar procesos de evaluación rápidos.
Pero una respuesta automática no significa que la financiación carezca de riesgo ni que no deban cumplirse los requisitos de solvencia correspondientes.
La regulación europea está evolucionando precisamente para reforzar la evaluación de la capacidad de devolución y la protección de los consumidores en modalidades de crédito digital.
El riesgo de convertir muchas compras pequeñas en una deuda importante
Uno de los principales problemas del BNPL es que puede modificar nuestra percepción del precio.
Una compra de 240 euros puede parecernos elevada.
Pero cuatro cuotas de 60 euros pueden resultar psicológicamente mucho más asumibles.
La dificultad aparece cuando repetimos este razonamiento varias veces.
Imaginemos que durante el mismo mes financiamos tres compras diferentes y cada una genera una cuota mensual de 60 euros.
Aunque individualmente parecen pequeñas, juntas representan 180 euros mensuales.
Si posteriormente añadimos otras compras financiadas, los compromisos futuros pueden acumularse.
El consumidor puede terminar dedicando una parte creciente de sus ingresos a pagar productos adquiridos durante meses anteriores.
El Banco de España advierte del riesgo de sobreendeudamiento asociado al BNPL, especialmente cuando se acumulan diferentes operaciones y se presta poca atención a los pagos futuros.
El problema no es necesariamente que una compra financiada tenga intereses.
Es que la suma de obligaciones puede resultar incompatible con nuestro presupuesto.
¿Y si el comprador se retrasa en una cuota?
Una financiación anunciada sin intereses puede generar costes cuando el consumidor incumple las condiciones contractuales.
Dependiendo del producto y de la normativa aplicable, pueden existir intereses de demora, gastos por impago o consecuencias relacionadas con la recuperación de la deuda.
No significa que todos los proveedores cobren las mismas penalizaciones.
Algunos modelos no incorporan determinados cargos y otros establecen condiciones diferentes.
Por eso resulta fundamental revisar la documentación antes de aceptar la financiación.
El consumidor debe comprobar qué sucede si el cargo no puede realizarse en la fecha prevista, cómo se notifican los incumplimientos y qué vías existen para regularizar la situación.
Una financiación inicialmente gratuita puede terminar teniendo un coste superior al previsto si se producen retrasos sujetos a cargos válidos.
¿Qué ocurre si devolvemos un producto comprado mediante BNPL?
Esta es otra situación que conviene tener en cuenta.
Cuando devolvemos un producto comprado mediante financiación, pueden intervenir dos relaciones diferentes.
Por una parte, la relación comercial con el vendedor.
Por otra, el contrato o acuerdo de financiación.
El tratamiento de la devolución dependerá de la estructura contractual y de los derechos aplicables.
En determinados sistemas, el proveedor actualiza el calendario de pagos cuando recibe la confirmación de la devolución.
Pero los tiempos de procesamiento pueden no coincidir exactamente con la fecha en la que entregamos el producto al comercio.
Por eso conviene comprobar que la devolución se ha reflejado correctamente en la financiación.
También es importante conservar los justificantes y contactar con los proveedores correspondientes si aparece una cuota que no concuerda con el estado de la devolución.
Un desacuerdo comercial no debe gestionarse simplemente ignorando los cargos pendientes sin comprobar antes los derechos y procedimientos aplicables.
BNPL y tarjeta revolving: dos modelos que conviene distinguir
Aunque ambos permiten aplazar pagos, presentan diferencias importantes.
En una tarjeta revolving, el crédito puede renovarse conforme se amortiza y las nuevas compras pueden incorporarse a un saldo financiado.
En muchos productos BNPL, en cambio, cada compra dispone de un calendario específico de cuotas.
Esto puede facilitar que el consumidor conozca desde el principio el importe y las fechas previstas.
Sin embargo, los contratos BNPL pueden presentar diferentes estructuras, intereses y plazos.
No todos funcionan mediante tres pagos gratuitos ni deben confundirse con una modalidad idéntica de financiación.
En nuestro artículo sobre las controversias jurídicas relacionadas con las tarjetas revolving abordamos las dificultades que puede generar una financiación renovable cuando no se comprende adecuadamente su funcionamiento.
En ambos casos, la educación financiera resulta esencial para valorar el coste total y la capacidad de devolución.
El BNPL también puede incorporar intereses
La asociación entre BNPL y financiación gratuita no es universal.
Los proveedores pueden ofrecer diferentes modalidades según el importe y el plazo.
Algunas compras se dividen en pocos pagos sin intereses.
Otras pueden financiarse durante periodos más largos y generar un coste financiero.
TerritorioFintech informó, por ejemplo, de la ampliación de las opciones de pago flexible de PayPal en España mediante plazos de 6, 12 y 24 meses.
La evolución muestra que el mercado está ampliando las modalidades disponibles.
Por eso no conviene identificar cualquier botón de compra a plazos con una financiación sin coste.
Antes de contratar, debemos conocer el precio total, la TAE cuando corresponda, las comisiones y el calendario completo de pagos.
Europa prepara un marco más amplio para estos créditos
La Unión Europea aprobó la Directiva (UE) 2023/2225 sobre contratos de crédito al consumo, también conocida como segunda Directiva de Crédito al Consumo o CCD2.
La norma amplía el marco europeo de protección y aborda expresamente modalidades de financiación como el Buy Now, Pay Later.
Entre las materias reguladas se encuentran la información precontractual, la publicidad, la evaluación de solvencia y determinados mecanismos de protección del consumidor.
La Directiva establece como fecha de aplicación de las disposiciones nacionales correspondientes el 20 de noviembre de 2026.
A fecha de octubre de 2026, debe distinguirse este calendario europeo de la situación de transposición en España.
El Gobierno presentó un anteproyecto de nueva regulación del crédito al consumo, pero la existencia de una propuesta normativa no equivale a una ley ya aprobada y aplicable.
Por tanto, no debemos atribuir automáticamente a todos los productos BNPL derechos u obligaciones derivados de una futura normativa española que todavía esté pendiente de aprobación.
La evolución puede consultarse en la Directiva (UE) 2023/2225 publicada en el Diario Oficial de la Unión Europea.
¿Qué gana una FinTech ofreciendo financiación en una tienda?
Desde una perspectiva empresarial, el BNPL combina varias actividades.
Por una parte, proporciona tecnología de integración para que los comercios puedan ofrecer financiación en el proceso de pago.
Por otra, desarrolla sistemas de análisis de solvencia, gestión de cobros y prevención del fraude.
También puede asumir directamente el riesgo crediticio o distribuir determinadas funciones entre entidades y socios financieros, dependiendo de la estructura.
La rentabilidad puede depender de comisiones pagadas por comerciantes, ingresos financieros de determinados productos y otras fuentes previstas contractualmente.
Pero el modelo también soporta riesgos relevantes.
Los impagos reducen la rentabilidad.
Los costes de financiación pueden variar con los tipos de interés.
Y la competencia entre proveedores puede presionar las comisiones comerciales.
Esto explica por qué una empresa BNPL puede crecer rápidamente en volumen de compras financiadas sin que necesariamente aumenten sus beneficios en la misma proporción.
¿Por qué este modelo interesa especialmente a las nuevas generaciones?
Las generaciones acostumbradas a comprar digitalmente esperan procesos sencillos, rápidos y adaptados al teléfono móvil.
El BNPL encaja con esa experiencia porque presenta la financiación como una opción integrada en la compra.
En muchos casos, no es necesario iniciar un proceso bancario independiente.
Pero la facilidad de contratación puede provocar que determinados consumidores presten menos atención a las obligaciones futuras.
El hecho de que la financiación aparezca junto a otros métodos de pago no significa que económicamente funcione igual.
Una tarjeta de débito utiliza dinero disponible.
Un crédito aplazado compromete ingresos futuros.
Es una diferencia sencilla, pero importante para cualquier presupuesto personal.
¿Cuándo puede tener sentido financiar una compra al 0%?
Una financiación sin intereses ni comisiones puede permitir distribuir un gasto sin aumentar nominalmente su precio.
Sin embargo, para valorar si resulta adecuada debemos comprobar que las cuotas futuras encajan con nuestros ingresos y compromisos existentes.
También conviene evitar que el aplazamiento se convierta en la razón principal para realizar compras innecesarias.
Un artículo no resulta más barato por dividir su precio en varias cuotas.
Simplemente cambia el momento en el que entregamos el dinero.
La verdadera utilidad del BNPL depende de las condiciones financieras y de la capacidad del consumidor para gestionar sus pagos.
Si existen intereses, comisiones o riesgo de incumplimiento, la decisión requiere una evaluación todavía más cuidadosa.
La financiación invisible puede hacer que olvidemos que estamos utilizando crédito
El Buy Now, Pay Later representa una transformación importante de los pagos digitales.
La financiación deja de ser necesariamente un proceso separado y se incorpora a la experiencia habitual de comprar por Internet.
Esto puede beneficiar a comercios y consumidores cuando el producto se utiliza de forma responsable y las condiciones son claras.
Pero también puede reducir la atención que prestamos al endeudamiento.
Una compra de 300 euros sigue costando 300 euros aunque la dividamos en tres mensualidades.
Y varias compras pequeñas pueden terminar generando obligaciones considerables cuando coinciden en el tiempo.
El atractivo del BNPL está en su sencillez.
Su riesgo también puede encontrarse ahí.
Por eso conviene comprender quién proporciona la financiación, cuánto cuesta realmente y qué ocurre si no cumplimos el calendario acordado.
Comprar ahora y pagar después no significa necesariamente gastar menos. Significa utilizar parte del dinero que esperamos tener en el futuro.
Y aprender a distinguir entre una forma cómoda de pagar y una decisión de endeudamiento es una de las habilidades más importantes de la educación financiera actual.
TerritorioFintech es un medio digital dirigido a la Digital Money Generation y especializado en la actualidad de los nuevos modelos bancarios y financieros. Su equipo editorial publica contenidos informativos y divulgativos con el objetivo de contribuir a mejorar la educación financiera de sus lectores.
Todos los contenidos tienen una finalidad exclusivamente informativa y educativa. En ningún caso deben interpretarse como asesoramiento financiero ni como recomendaciones de inversión.