La banca también quiere a los criptobros de clientes

Los grandes bancos españoles y europeos irrumpen en el mercado de las criptomonedas con servicios de compraventa y custodia para particulares, impulsados por la regulación MiCA y la creciente adopción de activos digitales.
La banca tradicional ha dejado atrás su escepticismo frente a las criptomonedas y ha decidido apostar fuerte por ellas.
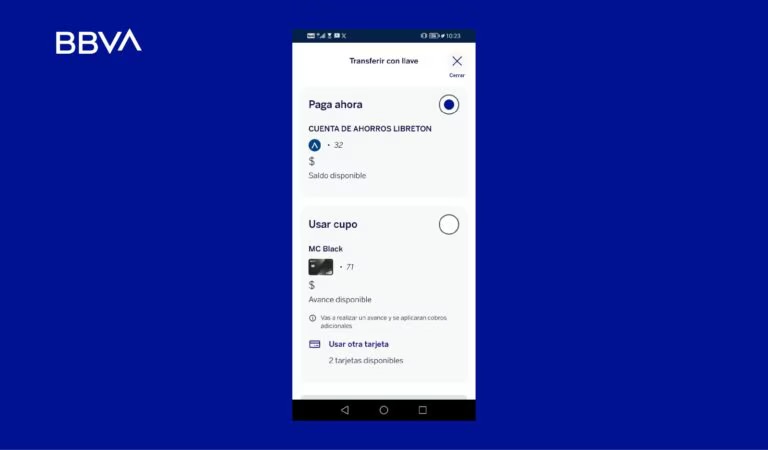
El 4 de julio de 2025 marcó un hito histórico en el sistema financiero español. BBVA dio el pistoletazo de salida como primer gran banco del país en ofrecer a sus clientes particulares la posibilidad de comprar, vender y custodiar Bitcoin y Ethereum desde su aplicación móvil.
Lo que hace apenas unos años parecía una posibilidad remota, hoy es una realidad que cambia por completo el panorama de las finanzas personales.
Este giro estratégico no es casual. España se ha convertido en uno de los países líderes en adopción de criptomonedas en Europa.
Según datos del Banco Central Europeo, el porcentaje de españoles que poseen criptoactivos ha pasado del 4% en 2022 al 9% en 2024, lo que representa un crecimiento del 125% en apenas dos años.
España sólo es superada por Reino Unido en términos de adopción, consolidándose como un mercado clave para las entidades financieras.
MiCA cambia las reglas del juego
La principal palanca detrás de esta transformación ha sido la entrada en vigor del Reglamento sobre Mercados de Criptoactivos (MiCA) el 30 de diciembre de 2024.
Este marco legal europeo unifica las reglas para la emisión, comercialización y custodia de criptoactivos en toda la Unión Europea. Su llegada ha eliminado la incertidumbre jurídica que frenaba a muchas entidades tradicionales, proporcionando las garantías necesarias para operar con estos activos de forma segura y regulada.
La influencia de MiCA se extiende más allá de España. Más de 50 bancos europeos están desarrollando propuestas de servicios de compraventa de criptomonedas para 2025, lo que evidencia un fenómeno continental.
Esta normativa no solo allana el camino para la banca tradicional, sino que también eleva los estándares de seguridad y transparencia del sector.
De Suiza a España: el modelo de los pioneros
BBVA no parte de cero en esta apuesta. El banco ya ofrecía servicios de compraventa y custodia de Bitcoin en Suiza desde 2021, y en Turquía a través de Garanti BBVA. Esa experiencia le ha permitido adaptar sus soluciones tecnológicas y regulatorias al mercado español con rapidez y confianza.
Santander también ha movido ficha. Utilizará su filial digital Openbank para introducir servicios cripto en España, tras haber permitido operaciones con Bitcoin y Ethereum a clientes de banca privada en Suiza desde 2023.
Actualmente, la entidad ofrece una docena de productos cotizados relacionados con criptomonedas en la Bolsa alemana.
CaixaBank, por su parte, ha anunciado que lanzará su oferta de criptoactivos en 2025, posiblemente a través de Imagin, su plataforma digital orientada a jóvenes menores de 30 años.
Con más de 18 millones de clientes, CaixaBank tiene una posición privilegiada para democratizar el acceso a estos productos financieros.
Un negocio para los bancos más allá del criptobro
Sin embargo, lejos de la caricatura del joven especulador, el perfil del inversor español en criptomonedas es más maduro de lo que muchos creen.
La Comisión Nacional del Mercado de Valores señala que el inversor medio es un hombre de 40 años, con estudios universitarios y perteneciente a la clase media-alta.
Los millennials (29-44 años) concentran el 41,7% de los inversores, seguidos de cerca por la Generación X (45-60 años) con un 34,5%.
Esta distribución etaria evidencia que la inversión en criptoactivos ha ganado tracción entre los sectores con mayor poder adquisitivo y experiencia financiera.
Este cambio demográfico ha llevado a los bancos a replantearse su oferta digital, enfocándola en clientes más sofisticados y exigentes.
Ventajas competitivas de la banca frente a las fintech
La entrada de los bancos en el mundo cripto no solo responde a la demanda del mercado, sino a una estrategia de recuperación de terreno frente a fintechs y neobancos. La banca tradicional vende sus tres ventajas: integración, custodia segura y confianza.
La integración permite a los usuarios gestionar desde una sola aplicación sus cuentas corrientes, tarjetas, préstamos y ahora también sus criptoactivos. Según Deloitte, el 64% de los clientes bancarios preferiría operar con criptomonedas a través de su banco habitual.
En términos de custodia, BBVA ha desarrollado una solución propia basada en claves criptográficas que no depende de terceros. Esto reduce considerablemente los riesgos asociados a plataformas externas, muchas de las cuales han protagonizado escándalos de seguridad.
Por último, la confianza institucional es un factor clave. Las décadas de experiencia en gestión de riesgos y cumplimiento normativo otorgan a los bancos una ventaja decisiva a la hora de captar inversores más conservadores o con mayores patrimonios.
Europa se suma a la ola
Alemania, Italia, Suiza y Reino Unido también están adoptando servicios cripto en sus sistemas bancarios. Deutsche Bank ha lanzado su plataforma de custodia para institucionales y desarrolla su propia stablecoin. En Italia, Banca Sella permite a sus clientes operar con Bitcoin mediante su app Hype.
Suiza sigue siendo la referencia. Bancos como SEBA han construido toda su oferta en torno a los criptoactivos. En Reino Unido, donde un 24% de la población posee criptoactivos, neobancos como Revolut han ampliado su oferta con más de 170 criptomonedas e incluso han lanzado su propio exchange, Revolut X.
Oportunidades y desafíos en el nuevo escenario
La volatilidad sigue siendo uno de los grandes retos. En 2024, Bitcoin fluctuó más de un 150%, lo que exige nuevas capacidades de gestión de riesgos para los bancos.
Otro desafío es la educación financiera. La comprensión de conceptos como claves privadas, irreversibilidad de transacciones y riesgos de mercado es clave para el éxito de estas nuevas soluciones.
Aun así, las oportunidades son enormes. La tokenización de activos puede revolucionar sectores como el inmobiliario, permitiendo inversiones fraccionadas. Y las monedas digitales de bancos centrales (CBDC) abrirán nuevas vías para los pagos digitales y la interoperabilidad financiera.
Un futuro híbrido para la banca al sumarse a la ola cripto
La integración de los criptoactivos en la banca tradicional representa una evolución lógica hacia un modelo financiero híbrido.
Los inversores del futuro no necesitarán usar plataformas desconocidas ni asumir riesgos innecesarios: bastará con acceder a su app bancaria habitual.
Con más de 44 millones de clientes potenciales solo en los principales bancos españoles, el impacto de este movimiento será significativo.
La regulación MiCA ha creado el entorno ideal para que 2025 sea recordado como el año en que la banca tradicional y las criptomonedas consolidaron su alianza definitiva.
TerritorioFintech es un medio de comunicación, cuyo equipo editorial tiene la misión es publicar noticias para informar de la actualidad del sector FinTech para mejorar la educación financiera de empresas, profesionales y autónomos. En ningún caso, nuestras noticias se deben entender como asesoramiento o recomendaciones de inversión.