¿Qué es una tarjeta revolving y por qué puedes pasar años pagando la misma deuda?
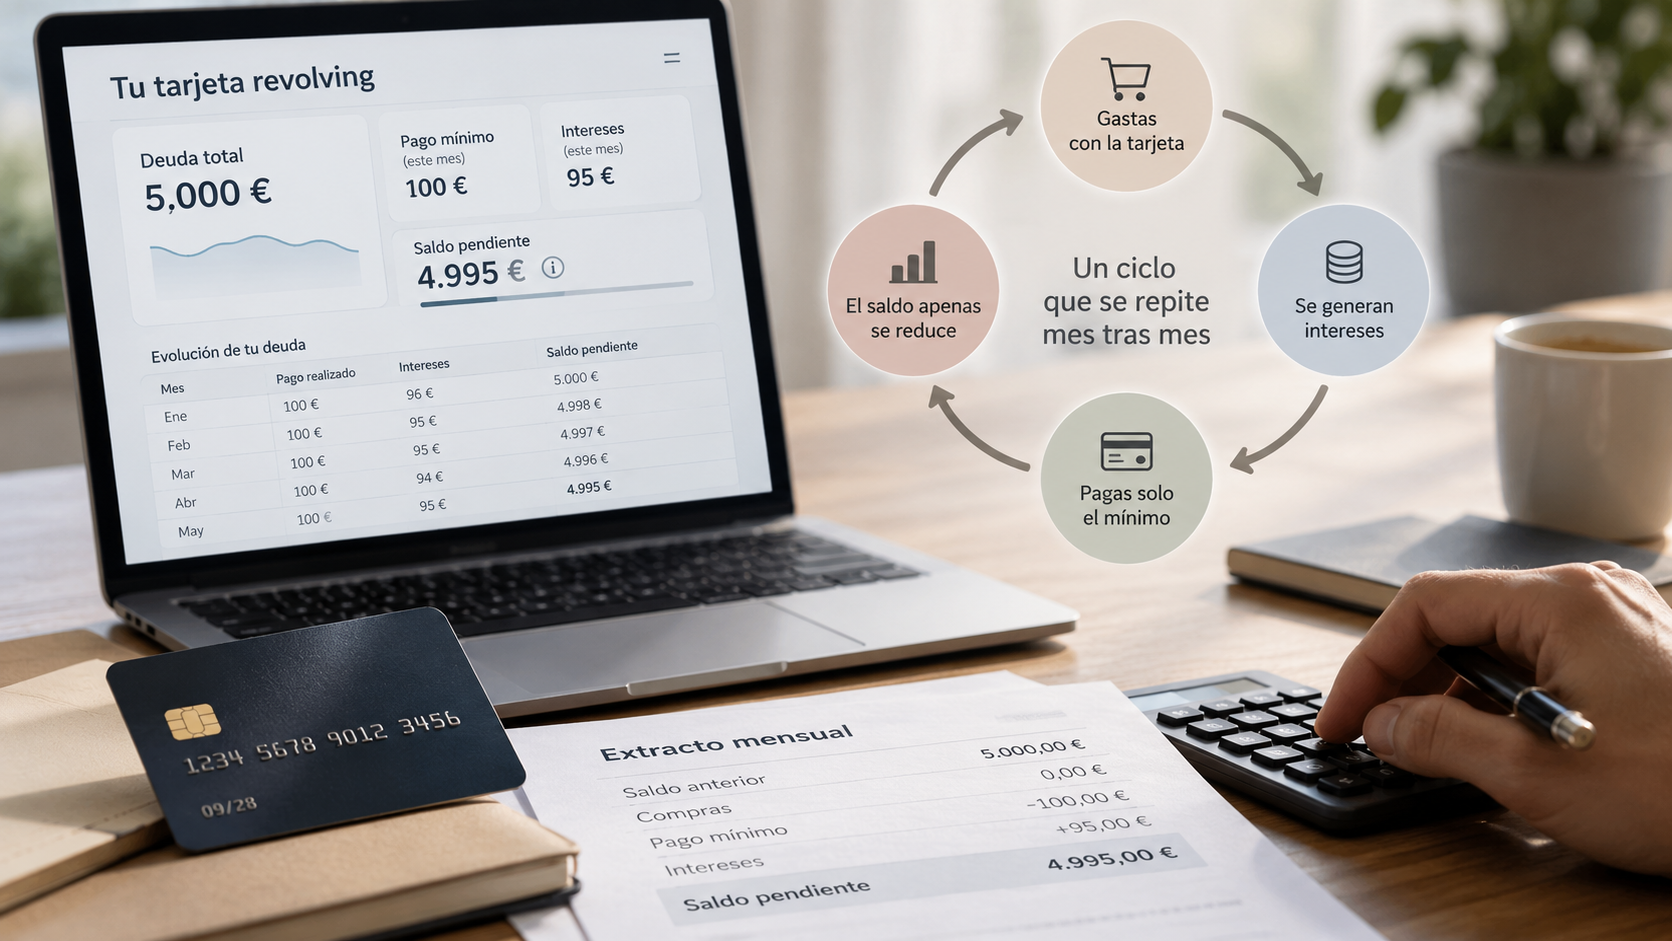
Imaginemos que realizamos una compra de 1.000 euros con una tarjeta de crédito y decidimos devolver el dinero mediante cuotas de apenas 30 euros mensuales. La cantidad parece asumible y, aparentemente, nos permite repartir el gasto sin afectar demasiado a nuestro presupuesto. Sin embargo, después de un año podemos descubrir que todavía debemos una parte considerable del importe original. No necesariamente existe un error: es el funcionamiento de las tarjetas revolving, un producto financiero en el que las cuotas reducidas, los intereses y la renovación del crédito pueden alargar considerablemente una deuda.
Una de las grandes ventajas de la banca digital es que podemos contratar y utilizar productos financieros con extraordinaria facilidad. Abrimos una aplicación, seleccionamos una modalidad de pago y decidimos cuánto queremos abonar cada mes.
La posibilidad de convertir una compra importante en pequeñas cuotas resulta especialmente atractiva.
En lugar de pagar 1.000 euros de golpe, podemos repartir el importe a lo largo del tiempo. Esto permite mantener una mayor disponibilidad inmediata de dinero.
Pero también introduce una pregunta fundamental: ¿cuánto estamos pagando realmente por esa flexibilidad?
En las tarjetas revolving, la respuesta puede ser mucho más compleja de lo que parece.
¿Qué es exactamente una tarjeta revolving?
Una tarjeta revolving es una modalidad de tarjeta de crédito que permite devolver el dinero dispuesto mediante cuotas periódicas.
El cliente dispone de un límite de crédito y puede realizar compras o determinadas disposiciones de efectivo dentro de ese límite.
Posteriormente devuelve las cantidades utilizadas mediante pagos mensuales, que pueden establecerse como una cuota fija o como un porcentaje de la deuda, según las condiciones contratadas.
Su característica principal es que el crédito se renueva a medida que se devuelve el capital.
Por ejemplo, si disponemos de un límite de 2.000 euros, utilizamos 800 euros y posteriormente amortizamos 100 euros de principal, recuperamos esa cantidad dentro del límite disponible.
Pero no todo el dinero que pagamos mensualmente se destina a reducir la deuda.
Una parte puede corresponder a intereses y, cuando existan, comisiones u otros gastos.
Por tanto, la deuda pendiente dependerá de las nuevas compras, los intereses devengados, las comisiones y la parte de capital efectivamente amortizada.
El Banco de España advierte de que esta característica puede prolongar considerablemente los plazos de devolución cuando se establecen cuotas demasiado pequeñas.
El problema de pagar poco cada mes
Una de las características comerciales más atractivas de estos productos es la posibilidad de seleccionar una mensualidad reducida.
Imaginemos que debemos 1.000 euros y podemos elegir entre pagar 30, 50 o 75 euros cada mes.
La opción de 30 euros puede parecer la más cómoda porque permite destinar el resto del salario a otros gastos.
Pero una parte relevante de esa cuota puede utilizarse para pagar intereses.
Si el tipo de interés es elevado, el capital pendiente disminuye lentamente.
Esto significa que continuaremos pagando intereses durante un periodo más largo.
Cuanto más se prolongue ese periodo, mayor puede ser el coste total de la financiación.
La cuestión no es únicamente cuánto pagamos cada mes.
También importa cuántas cuotas necesitaremos para cancelar completamente la deuda.
Un ejemplo: financiar 1.000 euros con una cuota de 30 euros
Supongamos una deuda inicial de 1.000 euros con un interés nominal anual del 20%, liquidado mensualmente.
Para simplificar el ejemplo, no realizaremos nuevas compras, no habrá comisiones y el tipo permanecerá constante.
El interés del primer mes sería aproximadamente de 16,67 euros.
Si pagamos una cuota de 30 euros, únicamente unos 13,33 euros servirían para reducir el principal.
Por tanto, después del primer pago todavía deberíamos aproximadamente 986,67 euros.
Al mes siguiente volverían a calcularse intereses sobre el saldo pendiente.
El proceso continúa hasta cancelar completamente la deuda.
Con estas hipótesis, la devolución mediante cuotas de 30 euros se prolongaría durante unos 50 meses, algo más de cuatro años, con unos intereses acumulados próximos a 470 euros.
En cambio, si elevásemos la cuota a 75 euros, el plazo se reduciría aproximadamente a 16 meses y el coste por intereses rondaría los 140 euros.
| Concepto | Cuota de 30 € | Cuota de 75 € |
|---|---|---|
| Deuda inicial | 1.000 € | 1.000 € |
| TIN anual hipotético | 20% | 20% |
| Duración aproximada | 50 meses | 16 meses |
| Intereses aproximados | 470 € | 140 € |
| Nuevas compras | Ninguna | Ninguna |
Las cifras son orientativas y sirven exclusivamente para ilustrar el efecto de modificar la cuota. El resultado real depende del contrato, los métodos de cálculo, las fechas de liquidación y los gastos aplicables.
Lo importante es la diferencia económica.
Una cuota aparentemente más cómoda puede traducirse en varios años adicionales de deuda y cientos de euros de intereses.
¿Por qué la deuda puede aumentar aunque sigamos pagando?
En una financiación convencional, como un préstamo con cuotas establecidas y un calendario de amortización, podemos conocer desde el principio cuánto capital devolveremos en cada periodo, siempre que se mantengan las condiciones previstas.
En una tarjeta revolving, la situación puede cambiar constantemente.
El usuario puede realizar nuevas compras mientras continúa devolviendo operaciones anteriores.
Además, los intereses y determinados gastos pueden incorporarse a la cantidad financiada conforme a las condiciones contractuales.
Si la cuota mensual no es suficiente para cubrir siquiera los intereses y gastos devengados, la deuda puede aumentar.
Este fenómeno puede producir una dinámica muy perjudicial.
El consumidor paga cada mes, pero el saldo pendiente disminuye muy lentamente o incluso crece.
Después vuelve a utilizar la tarjeta porque todavía dispone de una parte del crédito.
Y termina acumulando nuevas obligaciones sobre una deuda anterior que aún no ha cancelado.
El Banco de España ha advertido expresamente de este riesgo, que puede convertir una financiación inicialmente pequeña en un compromiso de larga duración.
Tarjeta revolving y tarjeta de crédito tradicional: ¿cuál es la diferencia?
Una tarjeta de crédito puede ofrecer diferentes modalidades de devolución.
En el pago total a fin de mes, el usuario acumula compras durante el periodo de liquidación y devuelve el importe correspondiente en una fecha determinada.
Según el contrato, esta modalidad puede no generar intereses si se cumple el calendario establecido.
En cambio, una tarjeta revolving permite mantener un saldo financiado que se devuelve mediante cuotas.
Es importante comprender que no todas las tarjetas de crédito funcionan exclusivamente como revolving.
Algunas permiten elegir entre distintas modalidades de pago.
También existen compras financiadas mediante planes específicos de cuotas, con un importe, plazo y coste previamente establecidos.
Por tanto, no basta con comprobar que una tarjeta permite pagar a plazos.
Es necesario identificar qué modalidad hemos contratado y cómo se calculan los intereses y la amortización.
La TAE: el indicador que debemos revisar antes de contratar
Cuando comparamos diferentes productos de crédito, uno de los indicadores fundamentales es la Tasa Anual Equivalente o TAE.
La TAE pretende expresar el coste anual efectivo de la financiación incorporando los elementos que correspondan según las reglas de cálculo aplicables.
Es diferente del Tipo de Interés Nominal o TIN, que representa el tipo aplicado al capital financiado.
En TerritorioFintech explicamos ambas métricas en TIN y TAE: dos porcentajes que parecen iguales, pero pueden cambiar por completo el coste de un préstamo.
En una tarjeta revolving, la TAE permite contextualizar el coste de la financiación, pero no responde por sí sola a todas las preguntas.
También necesitamos conocer la cuota mensual, el saldo pendiente, las comisiones aplicables y el plazo estimado para cancelar la deuda.
Una tarjeta puede presentar un coste elevado incluso cuando la cuota mensual parece pequeña.
¿Qué información debe facilitar la entidad?
En España, las tarjetas revolving cuentan con requisitos específicos de información y transparencia.
La normativa y los criterios supervisores buscan que los consumidores comprendan las características del crédito y las consecuencias de las cuotas elegidas.
El Banco de España explica que los clientes pueden solicitar información detallada sobre las cantidades abonadas, la deuda pendiente y los escenarios de amortización.
También resulta importante disponer de estimaciones sobre el plazo necesario para cancelar la financiación, siempre bajo las hipótesis correspondientes.
La información no debe limitarse a mostrar el importe de la cuota del próximo mes.
El cliente necesita conocer cómo evoluciona el capital que realmente debe.
La documentación del Banco de España sobre la información exigible en tarjetas revolving detalla los documentos y simulaciones que pueden solicitarse.
¿Las tarjetas revolving son ilegales?
No. Las tarjetas revolving constituyen una modalidad de financiación que puede comercializarse cumpliendo la legislación aplicable.
Sin embargo, determinadas condiciones contractuales y prácticas de comercialización han generado controversias judiciales.
En España, los tribunales han analizado cuestiones como la posible usura de determinados tipos de interés y la transparencia de las cláusulas que regulan el funcionamiento del crédito.
Estos análisis requieren estudiar las circunstancias y el contrato concreto.
No puede afirmarse que cualquier tarjeta revolving sea automáticamente nula ni que todos los contratos resulten válidos con independencia de sus condiciones.
TerritorioFintech ya abordó parte de este debate en el análisis de la jurisprudencia del Tribunal Supremo sobre tarjetas revolving.
Para valorar una situación individual resulta necesario examinar la documentación contractual, la información facilitada y la normativa y jurisprudencia aplicables.
¿Cómo saber si estamos atrapados en una deuda revolving?
Una de las señales más claras es que la deuda apenas disminuye pese a que llevamos mucho tiempo pagando.
Otra señal aparece cuando desconocemos cuánto dinero hemos abonado realmente en intereses.
También conviene revisar si continuamos utilizando la tarjeta para financiar nuevas compras antes de cancelar las anteriores.
El análisis debería comenzar con cinco preguntas:
- ¿Cuánto capital debemos actualmente?
- ¿Cuál es la TAE y qué otros gastos se aplican?
- ¿Qué parte de la cuota reduce efectivamente la deuda?
- ¿Cuántos meses faltan para cancelar el saldo si no realizamos nuevas compras?
- ¿Cómo cambiarían el plazo y el coste si aumentásemos la cuota?
Si no podemos responderlas con la información de la aplicación bancaria, conviene solicitar un desglose detallado a la entidad.
¿Qué podemos hacer para reducir el coste?
Una primera medida consiste en evitar nuevas disposiciones mientras intentamos amortizar el saldo pendiente.
De lo contrario, cada nueva compra puede prolongar la financiación.
También resulta útil estudiar si es posible elevar la cuota mensual dentro de nuestras posibilidades económicas.
Una amortización más rápida puede reducir los intereses futuros, aunque deben comprobarse las condiciones contractuales y posibles gastos.
En determinadas situaciones podría considerarse sustituir una financiación revolving por otra con un calendario de devolución más claro y un coste total menor.
Pero esta decisión exige comparar TAE, comisiones, plazos, coste total y capacidad real de pago. Refinanciar una deuda no siempre la abarata.
Si existen dificultades importantes para afrontar los pagos, resulta recomendable contactar con la entidad y buscar asesoramiento antes de que el problema aumente.
La comodidad de una cuota no debería ocultar el precio de la deuda
Las tarjetas revolving muestran una de las paradojas de las finanzas personales modernas.
La facilidad de uso de un producto puede hacer que su verdadero coste resulte menos evidente.
Una compra puede completarse en segundos y su financiación quedar repartida entre decenas de mensualidades.
La cuota es visible.
El plazo total, en cambio, puede pasar desapercibido.
Por eso la decisión de financiar una compra no debería basarse únicamente en si podemos asumir el pago del próximo mes.
También debemos conocer cuánto pagaremos en total y durante cuánto tiempo.
Las tarjetas revolving pueden proporcionar flexibilidad financiera, pero esa flexibilidad tiene un coste que aumenta cuando la deuda se amortiza lentamente.
La pregunta importante no es cuánto queremos pagar cada mes, sino cuánto terminará costándonos devolver todo lo que debemos.
TerritorioFintech es un medio digital dirigido a la Digital Money Generation y especializado en la actualidad de los nuevos modelos bancarios y financieros. Su equipo editorial publica contenidos informativos y divulgativos con el objetivo de contribuir a mejorar la educación financiera de sus lectores.
Todos los contenidos tienen una finalidad exclusivamente informativa y educativa. En ningún caso deben interpretarse como asesoramiento financiero ni como recomendaciones de inversión.