El truco de las cuentas remuneradas: por qué un 4% TAE no siempre significa ganar un 4%
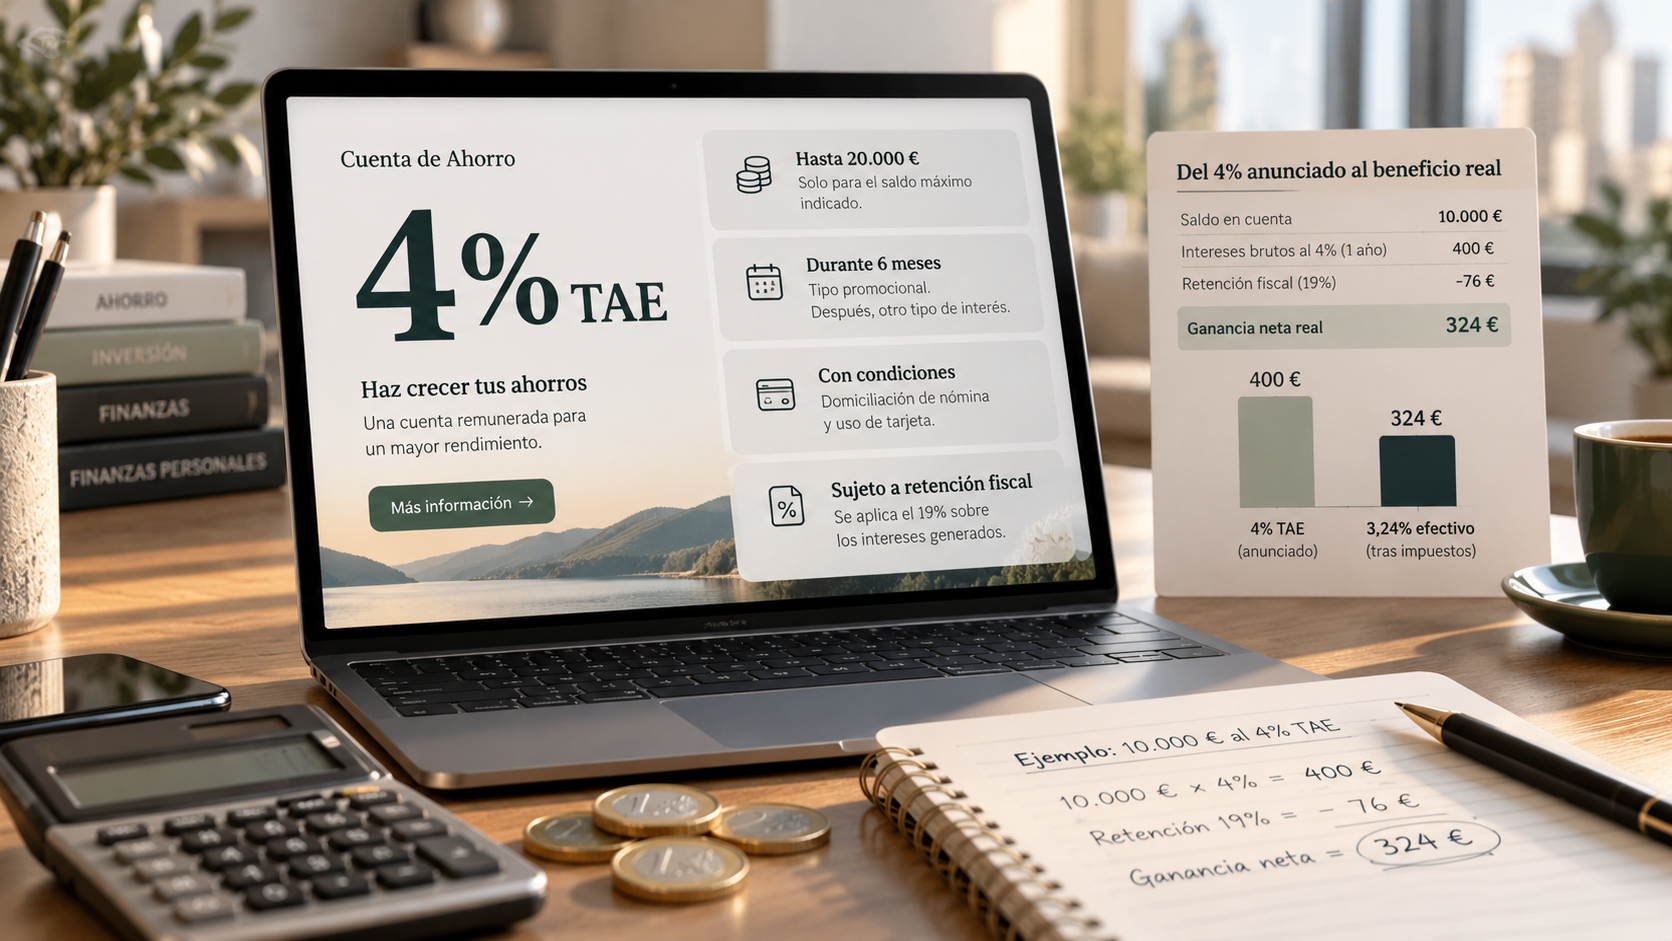
Una cuenta remunerada anuncia un 4% TAE y promete rentabilizar nuestros ahorros sin necesidad de invertir en bolsa. La oferta resulta atractiva, especialmente si nuestro banco habitual apenas remunera el dinero. Sin embargo, al revisar las condiciones descubrimos que el interés promocional solo dura tres meses, que existe un límite de saldo remunerado o que la rentabilidad depende de contratar otros servicios. ¿Cuánto dinero ganaremos realmente? La respuesta demuestra por qué comparar productos de ahorro exige mirar más allá del porcentaje que aparece en el anuncio.
Las cuentas remuneradas se han convertido en uno de los productos financieros más visibles dentro de la competencia entre bancos y plataformas digitales.
Su atractivo es sencillo: permiten obtener intereses por mantener dinero en una cuenta, generalmente conservando la posibilidad de disponer de los fondos según las condiciones del producto.
Frente a inversiones sometidas a fluctuaciones del mercado, determinadas cuentas de depósito ofrecen una remuneración pactada sin que el valor nominal del saldo dependa de la cotización de activos financieros.
Sin embargo, no todas las cuentas remuneradas funcionan igual.
Algunas ofrecen tipos variables.
Otras establecen remuneraciones promocionales.
También existen productos que exigen domiciliar ingresos, utilizar una tarjeta o cumplir otras condiciones comerciales.
Por eso, al comparar ofertas, la pregunta realmente importante no es únicamente qué porcentaje anuncia la entidad.
Es cuánto dinero obtendremos durante el periodo en el que esperamos mantener nuestros ahorros.
Qué significa realmente una remuneración del 4% TAE
La Tasa Anual Equivalente, conocida como TAE, es un indicador utilizado para expresar de forma anualizada el rendimiento o coste efectivo de determinados productos financieros.
En una cuenta remunerada, permite comparar condiciones teniendo en cuenta el tipo de interés y los elementos que correspondan según las reglas de cálculo aplicables.
Pero existe un matiz fundamental.
Que una promoción anuncie un 4% TAE no significa necesariamente que recibiremos el 4% de nuestro saldo durante cualquier periodo de tiempo.
La TAE expresa una equivalencia anual bajo determinadas hipótesis.
Si mantenemos el dinero durante menos de un año o el tipo ofrecido cambia, el rendimiento efectivo del periodo será diferente.
En TerritorioFintech explicamos detalladamente estas diferencias en TIN y TAE: dos porcentajes que parecen iguales, pero pueden cambiar por completo el coste de un préstamo.
En productos de ahorro, la distinción es especialmente importante cuando existen ofertas de bienvenida o promociones temporales.
El ejemplo de una cuenta al 4% durante solo tres meses
Imaginemos que disponemos de 10.000 euros y encontramos una cuenta con una remuneración promocional del 4% TAE.
La oferta parece permitirnos obtener 400 euros al año.
Pero al revisar las condiciones descubrimos que el tipo solo se aplica durante los primeros tres meses.
Si calculamos la rentabilidad efectiva equivalente a un trimestre completo, utilizando una TAE del 4% constante durante ese periodo, obtenemos aproximadamente 98,53 euros brutos.
La fórmula simplificada es:
10.000 × [(1 + 0,04)^(3/12) − 1] = 98,53 euros aproximadamente.
Este ejemplo supone un trimestre idealizado, sin comisiones ni movimientos de saldo. El importe real depende del TIN, los días exactos y el sistema de liquidación.
El resultado muestra una diferencia importante.
La cuenta puede anunciar legítimamente un 4% TAE aplicable a un periodo promocional y, sin embargo, generar menos de 100 euros durante esos tres meses sobre un saldo de 10.000 euros.
| Escenario hipotético | Intereses brutos aproximados |
|---|---|
| 10.000 € al 4% TAE durante un año completo | 400 € |
| 10.000 € al 4% TAE durante tres meses | 98,53 € |
| Cuenta sin remuneración posterior a la promoción | No genera nuevos intereses tras finalizar la oferta |
El porcentaje anunciado no es necesariamente engañoso.
Pero si no prestamos atención a la duración, podemos sobreestimar considerablemente los intereses que obtendremos.
El segundo elemento: el saldo máximo remunerado
Muchas ofertas establecen un límite sobre la cantidad de dinero que genera intereses.
Imaginemos una cuenta que ofrece un 4% TAE sobre los primeros 5.000 euros.
Si mantenemos 20.000 euros, no necesariamente recibiremos el 4% sobre todo el saldo.
Podría ocurrir que solo 5.000 euros generasen esa remuneración y que los 15.000 restantes no recibieran intereses.
Si la oferta se mantuviera durante un año completo en esas condiciones, el rendimiento bruto sobre el tramo remunerado sería de 200 euros, equivalente al 1% del saldo total de 20.000 euros.
La diferencia es considerable.
La TAE puede ser atractiva sobre una parte del dinero y poco representativa del rendimiento que obtendremos sobre el conjunto de nuestros ahorros.
Por eso conviene comprobar si existe un saldo mínimo, un límite máximo o diferentes tramos de remuneración.
Una cuenta puede remunerar de forma distinta según cuánto dinero tengamos
Existen productos en los que la remuneración se aplica por tramos.
Por ejemplo, una entidad podría ofrecer un tipo para los primeros 10.000 euros, otro inferior para el siguiente tramo y una remuneración nula a partir de determinado importe.
También puede ocurrir que el tipo más alto se aplique únicamente si se cumplen ciertas condiciones.
Estos mecanismos no son necesariamente negativos.
Permiten que las entidades diseñen productos para diferentes perfiles.
Pero dificultan la comparación cuando observamos únicamente el porcentaje máximo anunciado.
Para evaluar correctamente una oferta necesitamos calcular qué intereses genera el saldo que realmente mantendremos.
No el saldo ideal utilizado en un ejemplo comercial que puede no corresponder a nuestra situación.
Las condiciones de vinculación pueden modificar la rentabilidad
Otra característica habitual son los requisitos adicionales.
El Banco de España explica que determinadas cuentas ofrecen remuneraciones superiores cuando el usuario domicilia una nómina, mantiene ingresos recurrentes o utiliza servicios adicionales.
Entre las condiciones que pueden aparecer se encuentran:
- Domiciliar una nómina o pensión.
- Realizar un determinado número de pagos con tarjeta.
- Domiciliar recibos.
- Mantener un saldo mínimo.
- Contratar productos adicionales.
- Ser nuevo cliente.
- Mantener determinados servicios activos durante la promoción.
La remuneración puede depender de cumplir estos requisitos de manera continuada.
Por tanto, no basta con verificar que cumplimos las condiciones el día de la contratación.
También debemos comprobar qué ocurre si dejamos de cumplirlas después.
En determinados productos, perder una condición puede reducir el tipo aplicable.
Una cuenta al 3% sin condiciones puede resultar más interesante que otra al 4%
Imaginemos dos ofertas hipotéticas.
La cuenta A ofrece un 4% TAE durante tres meses, sin remuneración posterior.
La cuenta B ofrece un 3% TAE durante un año completo, sin variaciones de tipo.
Si mantenemos el mismo saldo durante doce meses, la segunda podría generar más intereses que la primera.
La cuenta A produciría una remuneración concentrada en el primer trimestre.
La cuenta B acumularía intereses durante todo el año.
Esto muestra por qué comparar únicamente el tipo máximo puede conducir a conclusiones equivocadas.
La duración importa tanto como el porcentaje.
También importan las condiciones comerciales, los límites de saldo, los costes asociados y la posibilidad de disponer del dinero.
La mejor comparación es aquella que calcula los resultados sobre un mismo importe y horizonte temporal.
¿Qué ocurre cuando termina la promoción?
Las ofertas de bienvenida suelen utilizarse para captar nuevos clientes.
La entidad puede proporcionar una remuneración elevada durante un periodo limitado y aplicar después un tipo diferente.
Ese segundo tipo puede estar fijado contractualmente o depender de condiciones variables.
Por eso resulta importante analizar la cuenta más allá de los primeros meses.
Cuando finaliza una promoción debemos comprobar qué remuneración se aplicará a partir de entonces.
También conviene revisar si existen comisiones futuras o requisitos para mantener ciertas ventajas.
En TerritorioFintech hemos seguido la evolución de estas estrategias comerciales, como en el análisis de la remuneración de las cuentas de Trade Republic.
Las condiciones pueden cambiar y los anuncios comerciales tienen una duración concreta, por lo que siempre debe consultarse la documentación vigente.
¿Qué diferencia hay entre una cuenta remunerada y un depósito a plazo?
Aunque ambos productos pueden proporcionar intereses sobre el ahorro, su funcionamiento es diferente.
Una cuenta remunerada suele permitir gestionar el saldo con mayor flexibilidad, según las condiciones aplicables.
Un depósito a plazo, en cambio, establece normalmente una duración determinada y condiciones específicas de disponibilidad o cancelación anticipada.
También existen cuentas con remuneración variable y depósitos con un tipo fijado durante el plazo contratado.
La elección depende de factores como liquidez, horizonte temporal, condiciones de remuneración y riesgo del producto.
En TerritorioFintech analizamos estas diferencias en Qué es la TAE y el TIN en cuentas remuneradas, donde también explicamos cómo interpretar los tipos anunciados.
Es importante comprobar la naturaleza jurídica del producto y no asumir que cualquier aplicación que muestre un saldo remunerado ofrece necesariamente un depósito bancario tradicional.
¿Cómo influyen los tipos del Banco Central Europeo?
La remuneración de las cuentas no depende exclusivamente de las decisiones del BCE, pero los tipos oficiales influyen en las condiciones generales de financiación y liquidez del sistema bancario.
Cuando los tipos de mercado son elevados, las entidades pueden tener más margen o incentivos para remunerar determinados depósitos.
Cuando disminuyen, también pueden ajustarse las ofertas comerciales.
Sin embargo, cada banco decide su política de precios teniendo en cuenta otros factores.
Entre ellos se encuentran su necesidad de captar depósitos, sus fuentes alternativas de financiación, la competencia y la rentabilidad de su actividad.
Por eso dos entidades pueden ofrecer remuneraciones significativamente diferentes dentro del mismo entorno de tipos.
Una puede estar utilizando una oferta atractiva para captar clientes.
Otra puede disponer de suficiente financiación y no necesitar ofrecer el mismo incentivo.
¿Los intereses que recibimos son íntegramente nuestros?
Los intereses de las cuentas y depósitos pueden estar sujetos a tributación.
En España, para las personas físicas residentes, estos rendimientos se integran generalmente en la base del ahorro del IRPF como rendimientos del capital mobiliario.
En determinados casos, la entidad pagadora practica una retención a cuenta del impuesto.
La situación puede variar cuando el producto se contrata mediante una entidad extranjera y según las obligaciones fiscales aplicables al titular.
Por tanto, es importante distinguir entre rentabilidad bruta y rentabilidad neta después de impuestos.
Una oferta puede anunciar una TAE concreta y generar un importe de intereses brutos que posteriormente tenga consecuencias fiscales.
Para comparar económicamente productos de ahorro resulta útil considerar tanto las condiciones financieras como el tratamiento tributario correspondiente.
¿Está protegido el dinero de una cuenta remunerada?
La protección depende de la entidad y de la naturaleza del producto.
En España, los depósitos elegibles mantenidos en entidades de crédito adheridas al Fondo de Garantía de Depósitos están cubiertos, con carácter general, hasta 100.000 euros por depositante y entidad.
En otros países europeos existen sistemas nacionales de garantía de depósitos que siguen el marco de protección correspondiente.
Pero no todos los saldos remunerados comercializados mediante plataformas digitales tienen necesariamente la misma estructura.
En determinados servicios pueden intervenir entidades de dinero electrónico, fondos monetarios u otros instrumentos con protecciones diferentes.
Por tanto, conviene identificar qué producto estamos contratando y quién custodia o mantiene realmente los fondos.
La rentabilidad nunca debería analizarse de manera aislada de la protección aplicable al dinero.
Las cinco preguntas antes de contratar una cuenta remunerada
Una comparación adecuada debería responder, como mínimo, a cinco cuestiones.
- ¿Durante cuánto tiempo se aplica el tipo anunciado? Una promoción de tres meses no equivale a doce meses de remuneración.
- ¿Sobre cuánto dinero se pagan intereses? Hay que revisar los saldos máximos y los posibles tramos.
- ¿Qué condiciones debemos cumplir? Domiciliaciones, tarjetas, ingresos y otros requisitos pueden modificar el resultado.
- ¿Qué ocurre cuando termina la oferta? Conviene conocer la remuneración posterior y los posibles costes.
- ¿Qué entidad ofrece realmente el producto y cómo se protege el dinero? La naturaleza del saldo determina las garantías correspondientes.
Además, resulta útil calcular el importe bruto aproximado de intereses que obtendremos durante nuestro horizonte de ahorro.
Un porcentaje llamativo resulta mucho menos relevante que una cifra concreta y comparable.
El mejor porcentaje no siempre produce el mejor resultado
Las cuentas remuneradas pueden ser herramientas útiles para gestionar el ahorro.
Permiten obtener una remuneración por determinados saldos y pueden ofrecer flexibilidad para quienes necesitan mantener dinero disponible.
Pero comparar estos productos exige leer algo más que el titular comercial.
Un 4% TAE durante tres meses no equivale a un 4% obtenido durante todo un año.
Un tipo elevado sobre los primeros 5.000 euros no produce el mismo resultado que ese tipo aplicado a 50.000 euros.
Y una remuneración condicionada a utilizar otros servicios puede no corresponder a las necesidades de todos los clientes.
La TAE sigue siendo un indicador importante.
Lo que necesitamos es interpretarla correctamente dentro del periodo, el saldo y las condiciones aplicables.
En el ahorro, la cifra realmente importante no es el porcentaje más alto que aparece en un anuncio, sino cuánto dinero obtendremos de verdad, durante cuánto tiempo y bajo qué condiciones.
TerritorioFintech es un medio digital dirigido a la Digital Money Generation y especializado en la actualidad de los nuevos modelos bancarios y financieros. Su equipo editorial publica contenidos informativos y divulgativos con el objetivo de contribuir a mejorar la educación financiera de sus lectores.
Todos los contenidos tienen una finalidad exclusivamente informativa y educativa. En ningún caso deben interpretarse como asesoramiento financiero ni como recomendaciones de inversión.